Mức Đóng BHXH, BHYT, BHTN Hiện Hành Là Bao Nhiêu Năm 2026?

Mức Đóng BHXH, BHYT, BHTN Hiện Hành Là Bao Nhiêu Năm 2026?

Mức đóng BHXH, BHYT, BHTN hiện hành là bao nhiêu? Đây là vấn đề được nhiều doanh nghiệp và người lao động quan tâm khi tính lương, xác định chi phí nhân sự và thực hiện nghĩa vụ bảo hiểm bắt buộc. Trong năm 2026, tổng tỷ lệ đóng thông thường là 32% trên tiền lương làm căn cứ đóng bảo hiểm, trong đó doanh nghiệp đóng 21,5% và người lao động đóng 10,5%. Bài viết dưới đây của Kế Toán Phạm Gia sẽ cập nhật mức đóng, cách tính và những quy định cần lưu ý.

Mức đóng BHXH, BHYT, BHTN hiện hành là bao nhiêu?

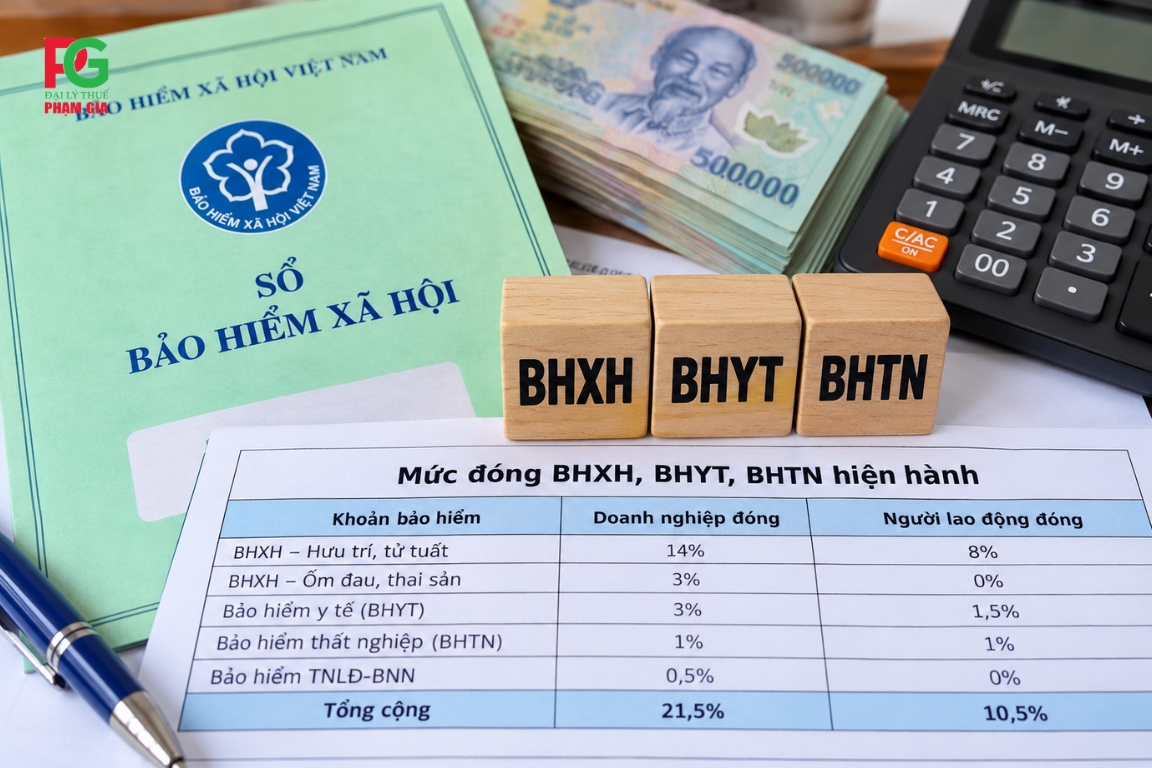
Đối với người lao động Việt Nam thuộc diện tham gia đầy đủ các loại bảo hiểm bắt buộc, tỷ lệ đóng được phân chia như sau:

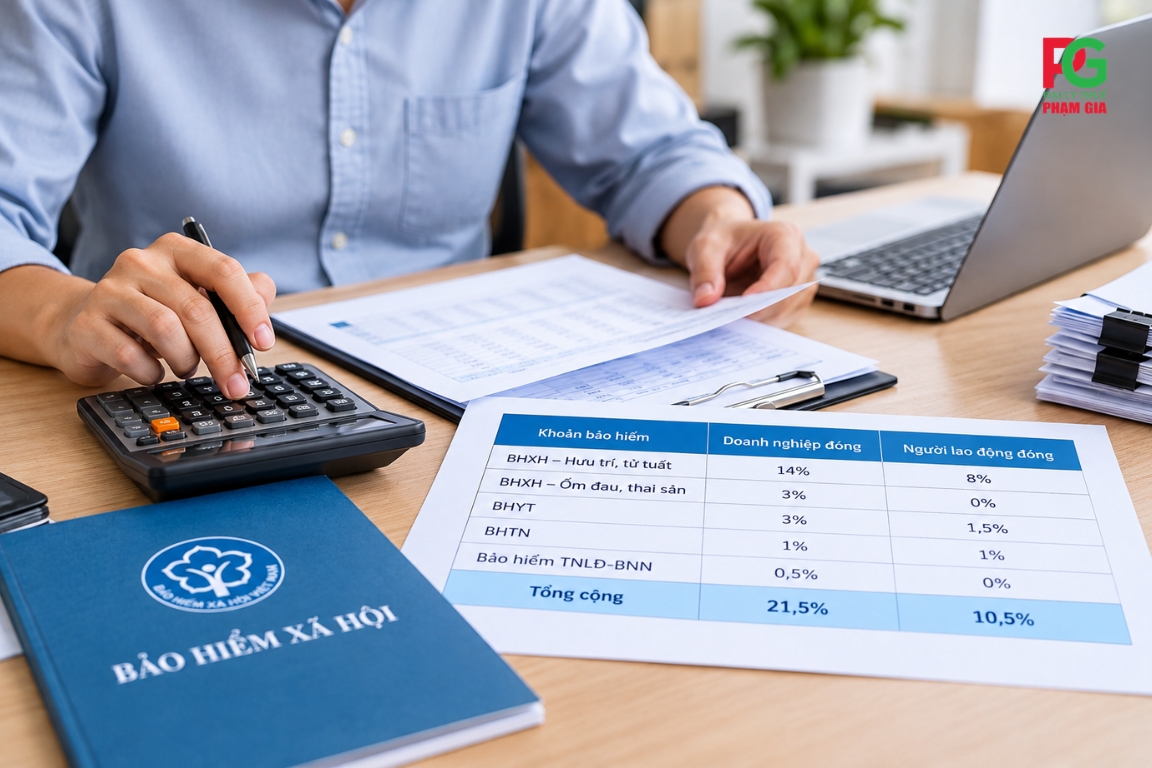
Khoản bảo hiểm Doanh nghiệp đóng Người lao động đóng
BHXH – Hưu trí, tử tuất 14% 8%
BHXH – Ốm đau, thai sản 3% 0%
Bảo hiểm y tế (BHYT) 3% 1,5%
Bảo hiểm thất nghiệp (BHTN) 1% 1%
Bảo hiểm tai nạn lao động, bệnh nghề nghiệp 0,5% 0%
Tổng cộng 21,5% 10,5%

Như vậy, tổng tỷ lệ đóng thông thường là 32%, bao gồm phần doanh nghiệp và người lao động cùng đóng. Trong đó, 0,5% bảo hiểm tai nạn lao động, bệnh nghề nghiệp do doanh nghiệp chịu. Một số doanh nghiệp đáp ứng điều kiện có thể được áp dụng mức đóng 0,3% đối với khoản này.

Theo quy định đang áp dụng năm 2026, người lao động và doanh nghiệp phải đóng các khoản bảo hiểm bắt buộc theo tỷ lệ tương ứng với tiền lương làm căn cứ đóng. Đây cũng là nội dung quan trọng trong quá trình tính lương và hạch toán chi phí tại doanh nghiệp. Vì vậy, nhiều đơn vị lựa chọn dịch vụ kế toán của Kế Toán Phạm Gia để hỗ trợ quản lý chứng từ, theo dõi các khoản trích theo lương và thực hiện nghĩa vụ kê khai theo quy định.

Mức đóng BHXH, BHYT, BHTN

Mức đóng bảo hiểm của doanh nghiệp và người lao động năm 2026

Mức đóng đối với doanh nghiệp

Doanh nghiệp có trách nhiệm đóng 21,5% trên tiền lương tháng làm căn cứ đóng bảo hiểm của từng người lao động thuộc diện tham gia đầy đủ.

Khoản đóng này là chi phí của doanh nghiệp, không được khấu trừ vào tiền lương của người lao động. Việc xác định đúng mức đóng giúp đơn vị chủ động ngân sách nhân sự và hạn chế sai sót trong quá trình hạch toán, quyết toán.

Mức đóng đối với người lao động

Người lao động đóng 10,5% tiền lương làm căn cứ đóng bảo hiểm, bao gồm:

  • Bảo hiểm xã hội: 8%.
  • Bảo hiểm y tế: 1,5%.
  • Bảo hiểm thất nghiệp: 1%.

Khoản tiền này thường được doanh nghiệp khấu trừ trực tiếp từ lương hằng tháng để nộp cùng phần trách nhiệm của đơn vị sử dụng lao động.

Mức đóng bảo hiểm của doanh nghiệp và người lao động

Cách tính mức đóng BHXH, BHYT, BHTN năm 2026

Để xác định số tiền bảo hiểm phải đóng, kế toán cần căn cứ vào mức lương đóng bảo hiểm của từng nhân viên thay vì chỉ dựa vào thu nhập thực nhận.

Công thức tính thông thường:

Tiền bảo hiểm người lao động đóng = Lương đóng bảo hiểm × 10,5%

Tiền bảo hiểm doanh nghiệp đóng = Lương đóng bảo hiểm × 21,5%

Ví dụ, một nhân viên có tiền lương làm căn cứ đóng bảo hiểm là 10.000.000 đồng/tháng.

Nội dung Số tiền
Người lao động đóng 10,5% 1.050.000 đồng
Doanh nghiệp đóng 21,5% 2.150.000 đồng
Tổng tiền đóng bảo hiểm 3.200.000 đồng

Theo đó, người lao động bị khấu trừ 1.050.000 đồng từ tiền lương để đóng bảo hiểm. Doanh nghiệp phải chi thêm 2.150.000 đồng cho nghĩa vụ bảo hiểm của nhân viên này.

Ví dụ trên áp dụng trường hợp tiền lương tính đóng của ba loại bảo hiểm bằng nhau và doanh nghiệp đóng quỹ tai nạn lao động, bệnh nghề nghiệp theo tỷ lệ 0,5%.

Cách tính mức đóng BHXH, BHYT, BHTN năm 2026

Mức lương làm căn cứ đóng BHXH năm 2026

Mức lương tối thiểu vùng áp dụng từ năm 2026

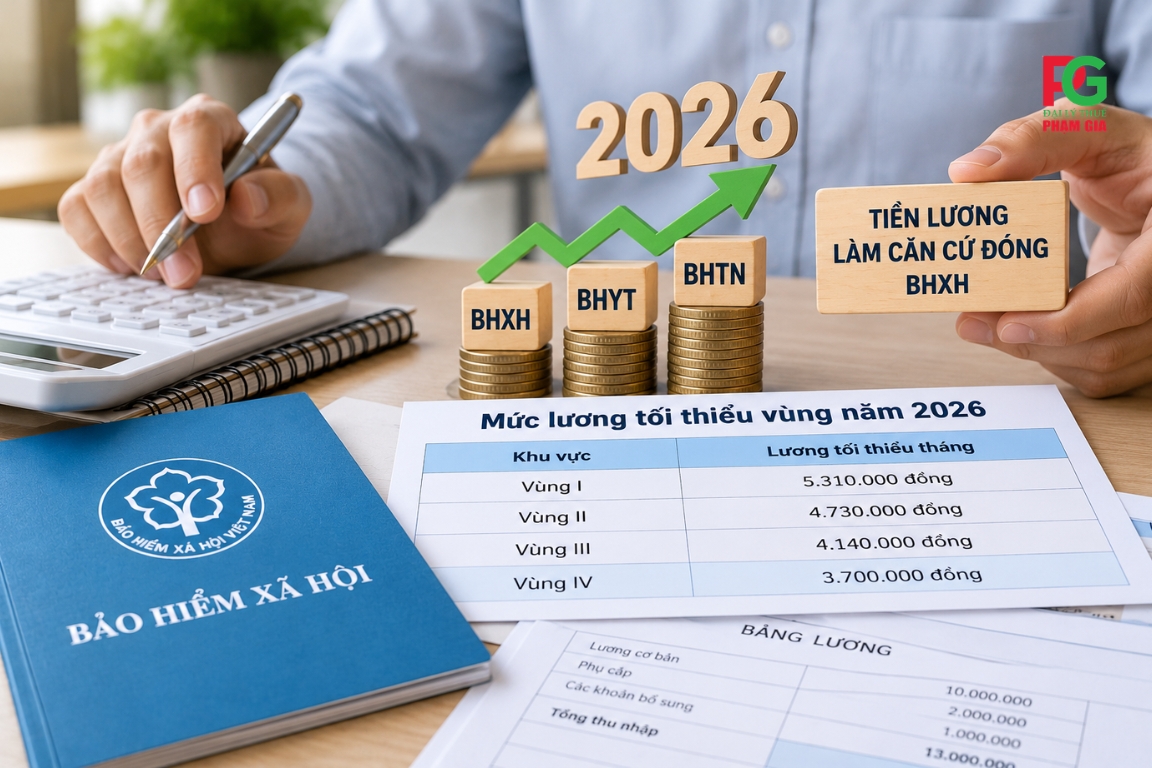
Theo Nghị định 293/2025/NĐ-CP, mức lương tối thiểu vùng được điều chỉnh từ ngày 01/01/2026 như sau:

Khu vực Lương tối thiểu tháng
Vùng I 5.310.000 đồng
Vùng II 4.730.000 đồng
Vùng III 4.140.000 đồng
Vùng IV 3.700.000 đồng

Đây là căn cứ quan trọng để doanh nghiệp thỏa thuận tiền lương với người lao động. Tuy nhiên, mức lương tối thiểu vùng không đồng nghĩa với mức đóng BHXH cố định cho mọi trường hợp.

Doanh nghiệp cần căn cứ vào tiền lương, phụ cấp và các khoản bổ sung thuộc diện tính đóng theo quy định để xác định mức đóng phù hợp.

Mức lương đóng BHXH tối đa năm 2026

Từ ngày 01/07/2026, mức lương cơ sở tăng lên 2.530.000 đồng/tháng theo Nghị định 161/2026/NĐ-CP.

Theo Luật Bảo hiểm xã hội 2024, tiền lương làm căn cứ đóng BHXH bắt buộc tối đa bằng 20 lần mức tham chiếu.

Do đó, mức trần đóng BHXH từ ngày 01/07/2026 được xác định như sau:

2.530.000 × 20 = 50.600.000 đồng/tháng.

Mức trần đóng BHYT đối với người hưởng lương theo hợp đồng cũng được xác định trên cơ sở giới hạn tiền lương đóng BHXH. Riêng bảo hiểm thất nghiệp có quy định về mức trần tính đóng gắn với lương tối thiểu vùng.

Mức lương làm căn cứ đóng BHXH năm 2026

Những lưu ý khi đóng BHXH, BHYT, BHTN năm 2026

Để thực hiện đúng nghĩa vụ bảo hiểm, doanh nghiệp cần chú ý một số vấn đề sau:

  • Xác định đúng đối tượng tham gia: Không phải tất cả người lao động đều có nghĩa vụ đóng đầy đủ ba loại bảo hiểm. Ví dụ, lao động nước ngoài thuộc diện tham gia BHXH, BHYT tại Việt Nam không thuộc đối tượng tham gia bảo hiểm thất nghiệp.
  • Xác định tiền lương đóng bảo hiểm: Cần căn cứ vào mức lương theo công việc hoặc chức danh, phụ cấp và các khoản bổ sung thường xuyên, ổn định thuộc diện tính đóng.
  • Theo dõi thay đổi tiền lương: Khi điều chỉnh lương hoặc có thay đổi về chính sách, kế toán cần kiểm tra lại căn cứ đóng bảo hiểm.
  • Nộp bảo hiểm đúng thời hạn: Việc chậm đóng, đóng thiếu hoặc không tham gia cho người lao động thuộc diện bắt buộc có thể dẫn đến nghĩa vụ truy đóng và xử lý vi phạm.

Đặc biệt, doanh nghiệp không nên mặc định rằng mọi khoản phụ cấp đều phải đóng BHXH hoặc đều được miễn đóng. Việc xác định cần dựa trên bản chất từng khoản chi và quy định pháp luật liên quan.

Câu hỏi thường gặp về mức đóng BHXH, BHYT, BHTN

Người lao động đóng bảo hiểm bao nhiêu phần trăm lương?

Đối với người lao động Việt Nam thuộc diện tham gia đầy đủ, tỷ lệ đóng là 10,5% tiền lương làm căn cứ đóng bảo hiểm, gồm 8% BHXH, 1,5% BHYT và 1% BHTN.

Doanh nghiệp có phải đóng toàn bộ tiền bảo hiểm không?

Không. Doanh nghiệp thường đóng 21,5% và người lao động đóng 10,5%. Doanh nghiệp thực hiện khấu trừ phần của người lao động và nộp tổng số tiền bảo hiểm theo quy định.

Mức đóng BHXH năm 2026 có thay đổi không?

Tỷ lệ đóng thông thường vẫn là 32% cho cả doanh nghiệp và người lao động. Tuy nhiên, việc điều chỉnh lương tối thiểu vùng từ ngày 01/01/2026 và mức lương cơ sở từ ngày 01/07/2026 có thể ảnh hưởng đến số tiền đóng thực tế của từng trường hợp.

Trong năm 2026, tỷ lệ đóng thông thường là 32%, trong đó doanh nghiệp đóng 21,5% và người lao động đóng 10,5%. Tuy nhiên, số tiền phải nộp còn phụ thuộc vào tiền lương làm căn cứ đóng và quy định áp dụng cho từng đối tượng.

Kế Toán Phạm Gia hỗ trợ doanh nghiệp trong công tác kế toán, quản lý chứng từ và theo dõi các khoản chi phí liên quan đến tiền lương, bảo hiểm. Doanh nghiệp có thể liên hệ để được tư vấn giải pháp kế toán phù hợp với quy mô và nhu cầu hoạt động.

5/5 - (199 bình chọn)
Tác giảPhạm Xuân Hiệu

Tốt nghiệp cả hai trường Đại học Bà Rịa Vũng Tàu và Đại học Kinh tế TPHCM. Ông Xuân Hiệu là người đứng đầu công ty Kế Toán Phạm Gia, một công ty chuyên tư vấn, cung cấp các dịch vụ trong lĩnh vực kế toán và tài chính cực kỳ uy tín. Với nhiều năm kinh nghiệm cùng với trình độ chuyên môn cao và kiến thức thực tế trong lĩnh vực tư vấn thuế, dịch vụ kế toán, tư vấn quản lý, tư vấn đầu tư chứng khoán,… Ông và công ty đến nay đã cung cấp cho Quý khách hàng và đối tác những dịch vụ có chất lượng, uy tín và chuyên nghiệp, thỏa mãn nhu cầu ngày càng phát triển của các Doanh nghiệp.

Xem thêm
Bài viết liên quan
  • QUYẾT TOÁN THUẾ TNDN, TNCN

    Quyết toán thuế thu nhập doanh nghiệp (TNDN) là một trong những nghĩa vụ quan trọng mà doanh nghiệp cần thực hiện sau khi kết thúc kỳ tính thuế. Công việc này đòi hỏi kế toán phải tổng hợp số liệu, kiểm tra chứng từ, xác định doanh thu, chi phí và lập hồ sơ...

  • Nợ thuế, nợ BHXH khi giải thể xử lý thế nào

    Khi doanh nghiệp ngừng hoạt động và tiến hành giải thể, các khoản nợ thuế, nợ BHXH là vấn đề cần được xử lý trước khi hoàn tất thủ tục pháp lý. Nếu chưa hoàn thành nghĩa vụ tài chính, doanh nghiệp có thể gặp khó khăn trong quá trình quyết toán thuế, chốt bảo...

0 comments

Comments

Leave a comment