Kê Khai Thuế Theo Tháng Hay Theo Quý? Điều Kiện Và Lịch Nộp Thuế 2026

Kê Khai Thuế Theo Tháng Hay Theo Quý? Điều Kiện Và Lịch Nộp Thuế 2026

Kê khai thuế theo tháng hay theo quý

Kê khai thuế theo tháng hay theo quý là vấn đề doanh nghiệp cần xác định ngay từ đầu năm để thực hiện nghĩa vụ thuế đúng quy định. Tùy doanh thu, thời gian hoạt động và từng sắc thuế, doanh nghiệp sẽ áp dụng kỳ kê khai khác nhau. Bài viết dưới đây hướng dẫn điều kiện kê khai thuế GTGT, TNCN và lịch nộp tờ khai thuế năm 2026, đồng thời làm rõ thời hạn tạm nộp, quyết toán thuế TNDN theo quy định hiện hành.

Kê khai thuế theo tháng hay theo quý được quy định như thế nào?

Theo quy định về quản lý thuế, thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN) có thể được kê khai theo tháng hoặc quý tùy trường hợp. Doanh nghiệp cần căn cứ doanh thu năm trước, tình trạng hoạt động và các điều kiện pháp luật để xác định kỳ kê khai phù hợp.

Việc lựa chọn kỳ kê khai thuế ảnh hưởng trực tiếp đến lịch nộp hồ sơ, công tác kế toán và nghĩa vụ thuế của doanh nghiệp. Đối với đơn vị chưa có bộ phận kế toán chuyên trách, sử dụng dịch vụ kế toán thuế của Kế Toán Phạm Gia là một phương án hỗ trợ kiểm tra điều kiện kê khai, theo dõi chứng từ và thực hiện thủ tục thuế đúng thời hạn.

Kê khai thuế theo tháng hay theo quý

Điều kiện kê khai thuế GTGT theo tháng

Doanh nghiệp có tổng doanh thu bán hàng hóa, cung cấp dịch vụ của năm trước liền kề trên 50 tỷ đồng thuộc diện kê khai thuế GTGT theo tháng theo tiêu chí doanh thu.

Doanh thu dùng để xác định kỳ kê khai được tổng hợp từ các tờ khai thuế GTGT trong năm dương lịch trước đó. Trường hợp kê khai tập trung tại trụ sở chính, doanh thu còn bao gồm phần phát sinh tại đơn vị phụ thuộc, địa điểm kinh doanh theo quy định.

Điều kiện kê khai thuế GTGT theo quý

Doanh nghiệp có doanh thu năm trước liền kề từ 50 tỷ đồng trở xuống có thể lựa chọn kê khai thuế GTGT theo quý nếu đáp ứng điều kiện áp dụng.

Đối với doanh nghiệp mới thành lập, việc kê khai theo quý được áp dụng trong thời gian hoạt động đầu tiên theo quy định. Sau đó, doanh nghiệp căn cứ doanh thu và thời gian hoạt động để xác định lại kỳ kê khai.

Ví dụ: Doanh nghiệp có doanh thu năm 2025 là 35 tỷ đồng có thể lựa chọn kê khai thuế GTGT theo quý trong năm 2026 nếu đáp ứng các điều kiện liên quan.

Việc lựa chọn và thay đổi kỳ kê khai cần thực hiện theo quy định, không tùy ý chuyển đổi giữa các kỳ.

Kê khai thuế TNCN theo tháng hay theo quý?

Thuế thu nhập cá nhân phát sinh từ tiền lương, tiền công do doanh nghiệp khấu trừ thường được kê khai theo kỳ tương ứng với điều kiện kê khai thuế GTGT.

Cụ thể:

  • Doanh nghiệp thuộc diện kê khai thuế GTGT theo tháng thường thực hiện kê khai thuế TNCN theo tháng khi phát sinh nghĩa vụ.
  • Doanh nghiệp đủ điều kiện kê khai thuế GTGT theo quý có thể lựa chọn kê khai thuế TNCN theo quý.
  • Trường hợp không phát sinh khấu trừ thuế TNCN trong tháng hoặc quý, doanh nghiệp không phải nộp tờ khai TNCN của kỳ đó theo quy định áp dụng.

Doanh nghiệp cần phân biệt giữa kê khai thuế TNCN định kỳ và quyết toán thuế TNCN cuối năm. Đây là hai nghĩa vụ có thời hạn thực hiện khác nhau.

Lịch nộp tờ khai thuế GTGT, TNCN, TNDN năm 2026

Theo quy định về quản lý thuế áp dụng từ ngày 01/07/2026, thời hạn nộp hồ sơ khai thuế được xác định theo từng kỳ kê khai.

Bảng thời hạn nộp tờ khai thuế theo tháng, quý, năm

Loại thuế, hồ sơ Kỳ thực hiện Thời hạn
Thuế GTGT Tháng Ngày 20 tháng tiếp theo
Thuế GTGT Quý Ngày cuối tháng đầu quý tiếp theo
Thuế TNCN khấu trừ Tháng/quý Theo thời hạn kê khai tương ứng
Thuế TNDN tạm nộp Quý Ngày cuối tháng đầu quý tiếp theo
Quyết toán thuế TNDN Năm Cuối tháng thứ 3 sau khi kết thúc năm tài chính
Quyết toán TNCN do tổ chức thực hiện Năm Cuối tháng thứ 3 sau khi kết thúc năm dương lịch
Cá nhân trực tiếp quyết toán TNCN Năm Cuối tháng thứ 4 sau khi kết thúc năm dương lịch

Lưu ý: Doanh nghiệp thông thường không phải nộp tờ khai thuế TNDN tạm tính hằng quý, nhưng vẫn có trách nhiệm xác định và tạm nộp số thuế phát sinh. Một số trường hợp đặc thù có quy định riêng.

Lịch nộp tờ khai thuế GTGT, TNCN, TNDN

Lịch nộp tờ khai thuế theo quý năm 2026

Đối với doanh nghiệp kê khai GTGT, TNCN theo quý, lịch nộp hồ sơ được xác định như sau:

Kỳ kê khai Hạn nộp thông thường
Quý I/2026 30/04/2026
Quý II/2026 31/07/2026
Quý III/2026 31/10/2026
Quý IV/2026 31/01/2027

Nếu ngày cuối cùng trùng ngày nghỉ, ngày lễ theo quy định, thời hạn được chuyển sang ngày làm việc tiếp theo. Doanh nghiệp cần kiểm tra lịch thực tế và các trường hợp gia hạn được áp dụng.

Thời hạn nộp thuế TNDN và quyết toán cuối năm

Khác với thuế GTGT và TNCN, thuế thu nhập doanh nghiệp không áp dụng hình thức kê khai định kỳ theo tháng đối với hoạt động kinh doanh thông thường.

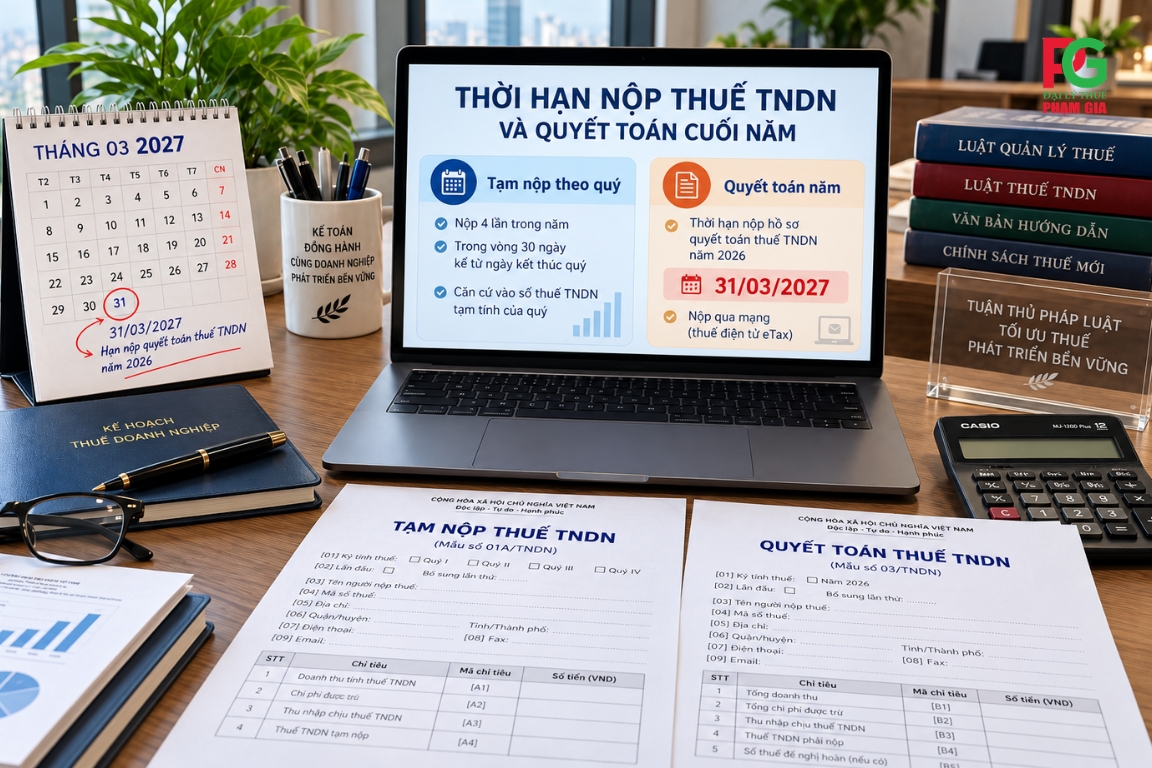
Tạm nộp thuế TNDN theo quý

Doanh nghiệp tự xác định số thuế TNDN tạm nộp căn cứ kết quả hoạt động kinh doanh và thực hiện nộp theo quý.

Thời hạn thông thường là ngày cuối cùng của tháng đầu quý tiếp theo. Doanh nghiệp cũng cần theo dõi tổng số thuế đã tạm nộp để đáp ứng yêu cầu khi quyết toán năm.

Đối với trường hợp thuộc diện được gia hạn nộp thuế theo chính sách năm 2026, doanh nghiệp cần đối chiếu điều kiện áp dụng và thời hạn gia hạn tương ứng.

Quyết toán thuế TNDN và TNCN cuối năm

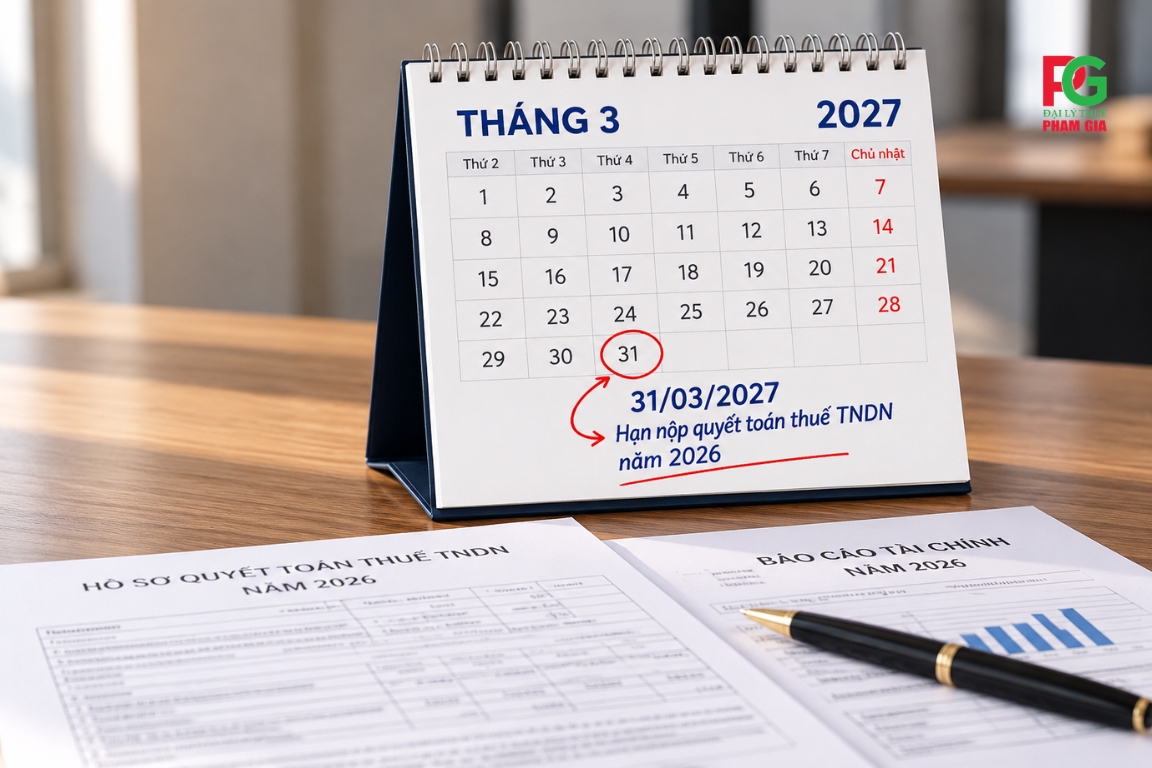
Với doanh nghiệp có năm tài chính kết thúc ngày 31/12/2026, thời hạn nộp hồ sơ quyết toán thuế TNDN năm 2026 theo quy định chung là ngày 31/03/2027.

Đối với thuế TNCN năm 2026:

  • Tổ chức chi trả thu nhập thực hiện quyết toán chậm nhất ngày 31/03/2027.
  • Cá nhân trực tiếp quyết toán thuế có thời hạn thông thường đến ngày 30/04/2027, được xử lý ngày nghỉ theo quy định.

Các doanh nghiệp có năm tài chính khác năm dương lịch cần xác định thời hạn quyết toán TNDN theo kỳ tài chính của mình.

Thời hạn nộp thuế TNDN và quyết toán cuối năm

Những lưu ý để tránh sai sót khi kê khai thuế

Dù kê khai thuế theo tháng hay theo quý, doanh nghiệp cần kiểm soát hồ sơ và thời hạn thực hiện để hạn chế phát sinh vi phạm.

Kiểm tra điều kiện áp dụng kỳ kê khai

Doanh nghiệp nên rà soát doanh thu năm trước và xác định đúng kỳ kê khai từ đầu năm. Nếu phát hiện không đủ điều kiện kê khai theo quý, cần thực hiện xử lý theo quy định về chuyển đổi kỳ kê khai.

Phân biệt thời hạn nộp tờ khai và tiền thuế

Nộp tờ khai đúng hạn không đồng nghĩa doanh nghiệp đã hoàn thành nghĩa vụ nộp tiền thuế.

Đối với trường hợp được gia hạn tiền thuế, thời hạn nộp hồ sơ khai thuế có thể vẫn giữ nguyên. Vì vậy, kế toán cần kiểm tra riêng hai mốc thời gian để tránh nhầm lẫn.

Đối chiếu hóa đơn và chứng từ trước khi kê khai

Thông tin trên hóa đơn điện tử, doanh thu bán hàng, chi phí và số thuế đầu vào cần được đối chiếu với sổ kế toán. Trường hợp phát hiện sai sót, doanh nghiệp cần thực hiện khai bổ sung theo quy định.

Việc lưu trữ chứng từ đầy đủ còn giúp doanh nghiệp chủ động hơn khi giải trình hoặc quyết toán thuế.

Câu hỏi thường gặp về kê khai thuế

Doanh nghiệp doanh thu dưới 50 tỷ có bắt buộc kê khai theo quý không?

Không. Doanh nghiệp có doanh thu năm trước từ 50 tỷ đồng trở xuống và đáp ứng các điều kiện liên quan có thể lựa chọn kê khai thuế GTGT theo quý hoặc tiếp tục kê khai theo tháng theo quy định.

Doanh nghiệp mới thành lập có được kê khai thuế theo quý không?

Có. Doanh nghiệp mới bắt đầu hoạt động có thể áp dụng kê khai thuế GTGT theo quý trong giai đoạn đầu theo quy định, sau đó xác định kỳ kê khai dựa trên doanh thu và thời gian hoạt động.

Không phát sinh thuế GTGT có phải nộp tờ khai không?

Thông thường vẫn phải nộp tờ khai GTGT nếu doanh nghiệp thuộc diện kê khai định kỳ, kể cả khi không phát sinh doanh thu hoặc số thuế phải nộp. Một số trường hợp được miễn nộp hồ sơ theo quy định riêng.

Kế Toán Phạm Gia hỗ trợ kê khai và quyết toán thuế doanh nghiệp

Xác định đúng kỳ kê khai, chuẩn bị chứng từ và theo dõi hạn nộp là những công việc cần được thực hiện thường xuyên. Sai sót ở một khâu có thể dẫn đến việc điều chỉnh hồ sơ, phát sinh tiền chậm nộp hoặc xử phạt hành chính.

Kế Toán Phạm Gia cung cấp dịch vụ hỗ trợ doanh nghiệp kiểm tra hồ sơ kế toán, kê khai thuế GTGT, TNCN, theo dõi nghĩa vụ thuế TNDN và thực hiện quyết toán theo quy định.

Doanh nghiệp có nhu cầu tư vấn về kê khai thuế theo tháng hay theo quý có thể liên hệ Kế Toán Phạm Gia để được kiểm tra điều kiện áp dụng và lựa chọn phương án thực hiện phù hợp với hoạt động kinh doanh.

5/5 - (314 bình chọn)
Tác giảphamgia

Kế Toán Phạm Gia được thành lập bởi các chuyên gia là giám đốc tài chính, kế toán trưởng, kế toán thuế, kế toán dịch vụ với hơn 10 năm kinh nghiệm, trình độ chuyên môn cao và kiến thức thực tế trong lĩnh vực tư vấn thuế, dịch vụ kế toán, tư vấn quản lý, tư vấn đầu tư chứng khoán,…

Xem thêm
Bài viết liên quan
  • Mức Đóng BHXH, BHYT, BHTN Hiện Hành Là Bao Nhiêu Năm 2026?

    Mức đóng BHXH, BHYT, BHTN hiện hành là bao nhiêu? Đây là vấn đề được nhiều doanh nghiệp và người lao động quan tâm khi tính lương, xác định chi phí nhân sự và thực hiện nghĩa vụ bảo hiểm bắt buộc. Trong năm 2026, tổng tỷ lệ đóng thông thường là 32% trên tiền...
  • QUYẾT TOÁN THUẾ TNDN, TNCN

    Quyết toán thuế thu nhập doanh nghiệp (TNDN) là một trong những nghĩa vụ quan trọng mà doanh nghiệp cần thực hiện sau khi kết thúc kỳ tính thuế. Công việc này đòi hỏi kế toán phải tổng hợp số liệu, kiểm tra chứng từ, xác định doanh thu, chi phí và lập hồ sơ...

  • Nợ thuế, nợ BHXH khi giải thể xử lý thế nào

    Khi doanh nghiệp ngừng hoạt động và tiến hành giải thể, các khoản nợ thuế, nợ BHXH là vấn đề cần được xử lý trước khi hoàn tất thủ tục pháp lý. Nếu chưa hoàn thành nghĩa vụ tài chính, doanh nghiệp có thể gặp khó khăn trong quá trình quyết toán thuế, chốt bảo...

0 comments

Comments

Leave a comment