Chi tiết chính sách thuế và kế toán với hộ kinh doanh theo TB 85

Chi tiết chính sách thuế và kế toán với hộ kinh doanh theo TB 85

Chính sách thuế hộ kinh doanh 2026 có nhiều thay đổi quan trọng theo Thông báo 85/TB-CT, việc nắm rõ quy định về thuế và chế độ kế toán là yếu tố then chốt giúp hộ kinh doanh hoạt động ổn định, tránh rủi ro pháp lý. Không chỉ dừng lại ở việc kê khai đúng, xu hướng hiện nay còn đòi hỏi sự minh bạch và chuyên nghiệp trong quản lý tài chính.

Chính vì vậy, Kế Toán Phạm Gia mang đến những giải pháp hỗ trợ toàn diện, giúp hộ kinh doanh cập nhật kịp thời quy định mới, tối ưu chi phí và thực hiện nghĩa vụ thuế một cách hiệu quả, đúng chuẩn pháp luật.

Quy định về doanh thu và nghĩa vụ thuế hộ kinh doanh

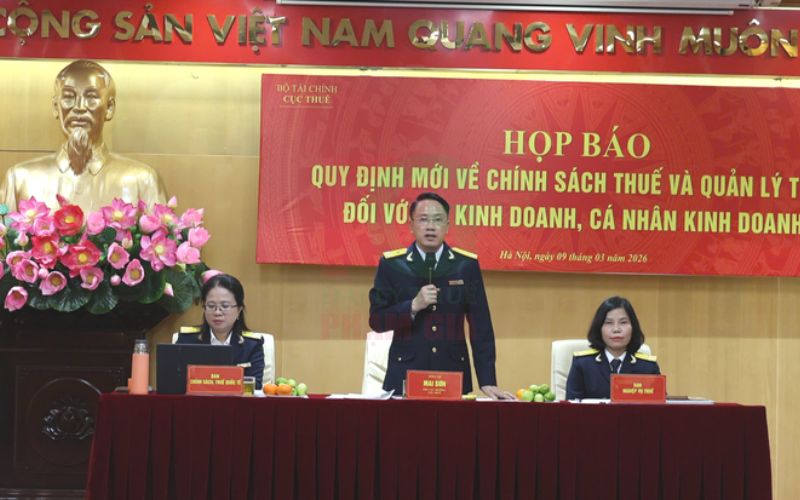
Thông báo 85/TB-CT do Cục Thuế ban hành ngày 29/01/2026 nhằm tuyên truyền và hướng dẫn chi tiết chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Văn bản này đóng vai trò quan trọng trong việc chuẩn hóa nghĩa vụ thuế, giúp hộ kinh doanh chuyển dần sang phương thức kê khai minh bạch, đúng quy định pháp luật.

Điểm nổi bật của chính sách là nâng cao mức miễn thuế, thay đổi phương pháp tính thuế và bổ sung quy định rõ ràng về chế độ kế toán áp dụng cho hộ kinh doanh.

Quy định về doanh thu và nghĩa vụ thuế hộ kinh doanh

Mức doanh thu không phải nộp thuế

Theo quy định mới, hộ kinh doanh có doanh thu từ 500 triệu đồng/năm trở xuống sẽ:

  • Không phải nộp thuế giá trị gia tăng
  • Không phải nộp thuế thu nhập cá nhân
  • Vẫn phải thực hiện kê khai và thông báo doanh thu với cơ quan thuế

Điểm quan trọng cần lưu ý là việc miễn thuế không đồng nghĩa với miễn nghĩa vụ kê khai.

Mức doanh thu phải nộp thuế

Đối với hộ kinh doanh có doanh thu trên 500 triệu đồng/năm:

  • Phải nộp thuế GTGT và thuế TNCN
  • Thực hiện kê khai theo tháng hoặc quý

Cách tính thuế được chia theo từng nhóm doanh thu:

  • Từ trên 500 triệu đến 3 tỷ đồng
  • Từ trên 3 tỷ đến 50 tỷ đồng
  • Trên 50 tỷ đồng

Mỗi mức sẽ áp dụng tỷ lệ thuế và phương pháp tính khác nhau, trong đó có thể lựa chọn tính theo doanh thu hoặc theo thu nhập (doanh thu trừ chi phí).

Tỷ lệ thuế GTGT và TNCN theo ngành nghề

Thông báo 85/TB-CT quy định rõ tỷ lệ thuế theo từng lĩnh vực kinh doanh:

  • Phân phối hàng hóa: GTGT 1%, TNCN 0,5%
  • Dịch vụ: GTGT 5%, TNCN 2%
  • Sản xuất, vận tải: GTGT 3%, TNCN 1,5%
  • Ngành khác: GTGT 2%, TNCN 1%

Việc áp dụng tỷ lệ này giúp đơn giản hóa cách tính thuế cho hộ kinh doanh nhỏ, đồng thời vẫn đảm bảo công bằng giữa các ngành nghề.

Tỷ lệ thuế GTGT và TNCN theo ngành nghề

Quy định về chế độ kế toán hộ kinh doanh mới nhất

Áp dụng Thông tư 152/2025/TT-BTC

Từ năm 2026, hộ kinh doanh áp dụng chế độ kế toán theo Thông tư 152/2025/TT-BTC, thay thế Thông tư 88/2021 trước đây.

Các loại sổ kế toán bắt buộc

Tùy theo phương pháp nộp thuế, hộ kinh doanh phải sử dụng các loại sổ kế toán như:

  • Sổ doanh thu bán hàng hóa, dịch vụ
  • Sổ chi tiết doanh thu, chi phí
  • Sổ theo dõi vật tư, hàng hóa
  • Sổ tiền mặt và tiền gửi
  • Sổ theo dõi nghĩa vụ thuế

Ghi chép đầy đủ giúp hộ kinh doanh kiểm soát tài chính và tránh rủi ro khi cơ quan thuế kiểm tra.

Hình thức kê khai và quản lý thuế

Theo chính sách mới, hộ kinh doanh sẽ chuyển dần từ phương pháp thuế khoán sang kê khai thực tế. Điều này mang lại các thay đổi:

  • Kê khai thuế theo tháng hoặc quý
  • Sử dụng hóa đơn điện tử
  • Tăng tính minh bạch trong quản lý doanh thu

Đồng thời, doanh thu tính thuế được xác định là toàn bộ tiền bán hàng, cung cấp dịch vụ, kể cả khoản phụ thu, trợ giá, không phân biệt đã thu tiền hay chưa.

Lưu ý quan trọng khi áp dụng chính sách thuế mới

  • Hộ kinh doanh nhiều ngành nghề được chọn một ngành hoặc địa điểm để áp dụng mức miễn 500 triệu đồng có lợi nhất
  • Phải lưu trữ chứng từ, sổ sách kế toán theo quy định
  • Trường hợp doanh thu lớn nên cân nhắc chuyển đổi sang mô hình doanh nghiệp

Đây là bước chuyển lớn, yêu cầu hộ kinh doanh phải chuyên nghiệp hóa hoạt động tài chính và kế toán.

Xem thêm: Cách Nộp Tờ Khai Cho Thuê Tài Sản Trên Dịch Vụ Công

Lưu ý quan trọng khi áp dụng chính sách thuế mới

Giải pháp tối ưu cho hộ kinh doanh

Trong bối cảnh quy định ngày càng chặt chẽ, nhiều hộ kinh doanh gặp khó khăn trong việc kê khai và quản lý sổ sách. Việc sử dụng dịch vụ kế toán thuế trở thành giải pháp hiệu quả giúp tiết kiệm thời gian, hạn chế sai sót và đảm bảo tuân thủ đúng quy định pháp luật.

Kế Toán Phạm Gia hiện là đơn vị hỗ trợ nhiều hộ kinh doanh trong việc lập sổ sách, kê khai thuế và tối ưu chi phí hợp pháp, đặc biệt phù hợp với các hộ kinh doanh đang chuyển đổi sang phương thức kê khai theo quy định mới.

Thông báo 85/TB-CT đã tạo ra bước thay đổi quan trọng trong chính sách thuế và kế toán đối với hộ kinh doanh từ năm 2026. Việc nâng mức miễn thuế lên 500 triệu đồng, áp dụng kê khai thực tế và chuẩn hóa chế độ kế toán giúp tăng tính minh bạch và phù hợp với xu hướng quản lý hiện đại.

Hộ kinh doanh cần chủ động cập nhật quy định, chuẩn bị hệ thống sổ sách và lựa chọn phương pháp kê khai phù hợp để tránh rủi ro pháp lý và tối ưu nghĩa vụ thuế.

Nguồn tham khảo

  • Thông báo 85/TB-CT ngày 29/01/2026 của Cục Thuế về chính sách thuế và quản lý thuế đối với hộ kinh doanh
  • Luật Thuế thu nhập cá nhân sửa đổi năm 2025
  • Luật Thuế giá trị gia tăng sửa đổi năm 2025
  • Thông tư 152/2025/TT-BTC hướng dẫn chế độ kế toán hộ kinh doanh
5/5 - (484 bình chọn)
Tác giảphamgia

Kế Toán Phạm Gia được thành lập bởi các chuyên gia là giám đốc tài chính, kế toán trưởng, kế toán thuế, kế toán dịch vụ với hơn 10 năm kinh nghiệm, trình độ chuyên môn cao và kiến thức thực tế trong lĩnh vực tư vấn thuế, dịch vụ kế toán, tư vấn quản lý, tư vấn đầu tư chứng khoán,…

Xem thêm
Bài viết liên quan
  • Mức Đóng BHXH, BHYT, BHTN Hiện Hành Là Bao Nhiêu Năm 2026?

    Mức đóng BHXH, BHYT, BHTN hiện hành là bao nhiêu? Đây là vấn đề được nhiều doanh nghiệp và người lao động quan tâm khi tính lương, xác định chi phí nhân sự và thực hiện nghĩa vụ bảo hiểm bắt buộc. Trong năm 2026, tổng tỷ lệ đóng thông thường là 32% trên tiền...
  • QUYẾT TOÁN THUẾ TNDN, TNCN

    Quyết toán thuế thu nhập doanh nghiệp (TNDN) là một trong những nghĩa vụ quan trọng mà doanh nghiệp cần thực hiện sau khi kết thúc kỳ tính thuế. Công việc này đòi hỏi kế toán phải tổng hợp số liệu, kiểm tra chứng từ, xác định doanh thu, chi phí và lập hồ sơ...