Chính Sách Thuế Hộ Kinh Doanh Doanh Thu Dưới 500 Triệu Theo Nghị Định 68/2026/NĐ-CP Mới Nhất

Chính Sách Thuế Hộ Kinh Doanh Doanh Thu Dưới 500 Triệu Theo Nghị Định 68/2026/NĐ-CP Mới Nhất

chính sách thuế hộ kinh doanh dưới 500 triệu

Nhiều hộ kinh doanh đang băn khoăn doanh thu dưới 500 triệu có phải nộp thuế hay không và cần thực hiện những thủ tục gì theo quy định mới. Với chính sách thuế hộ kinh doanh dưới 500 triệu cập nhật năm 2026, việc hiểu đúng luật là yếu tố quan trọng để kinh doanh ổn định và hạn chế sai sót. Kế Toán Phạm Gia tổng hợp các điểm nổi bật giúp bạn dễ dàng theo dõi và áp dụng.

Chính sách thuế hộ kinh doanh dưới 500 triệu năm 2026 có gì mới?

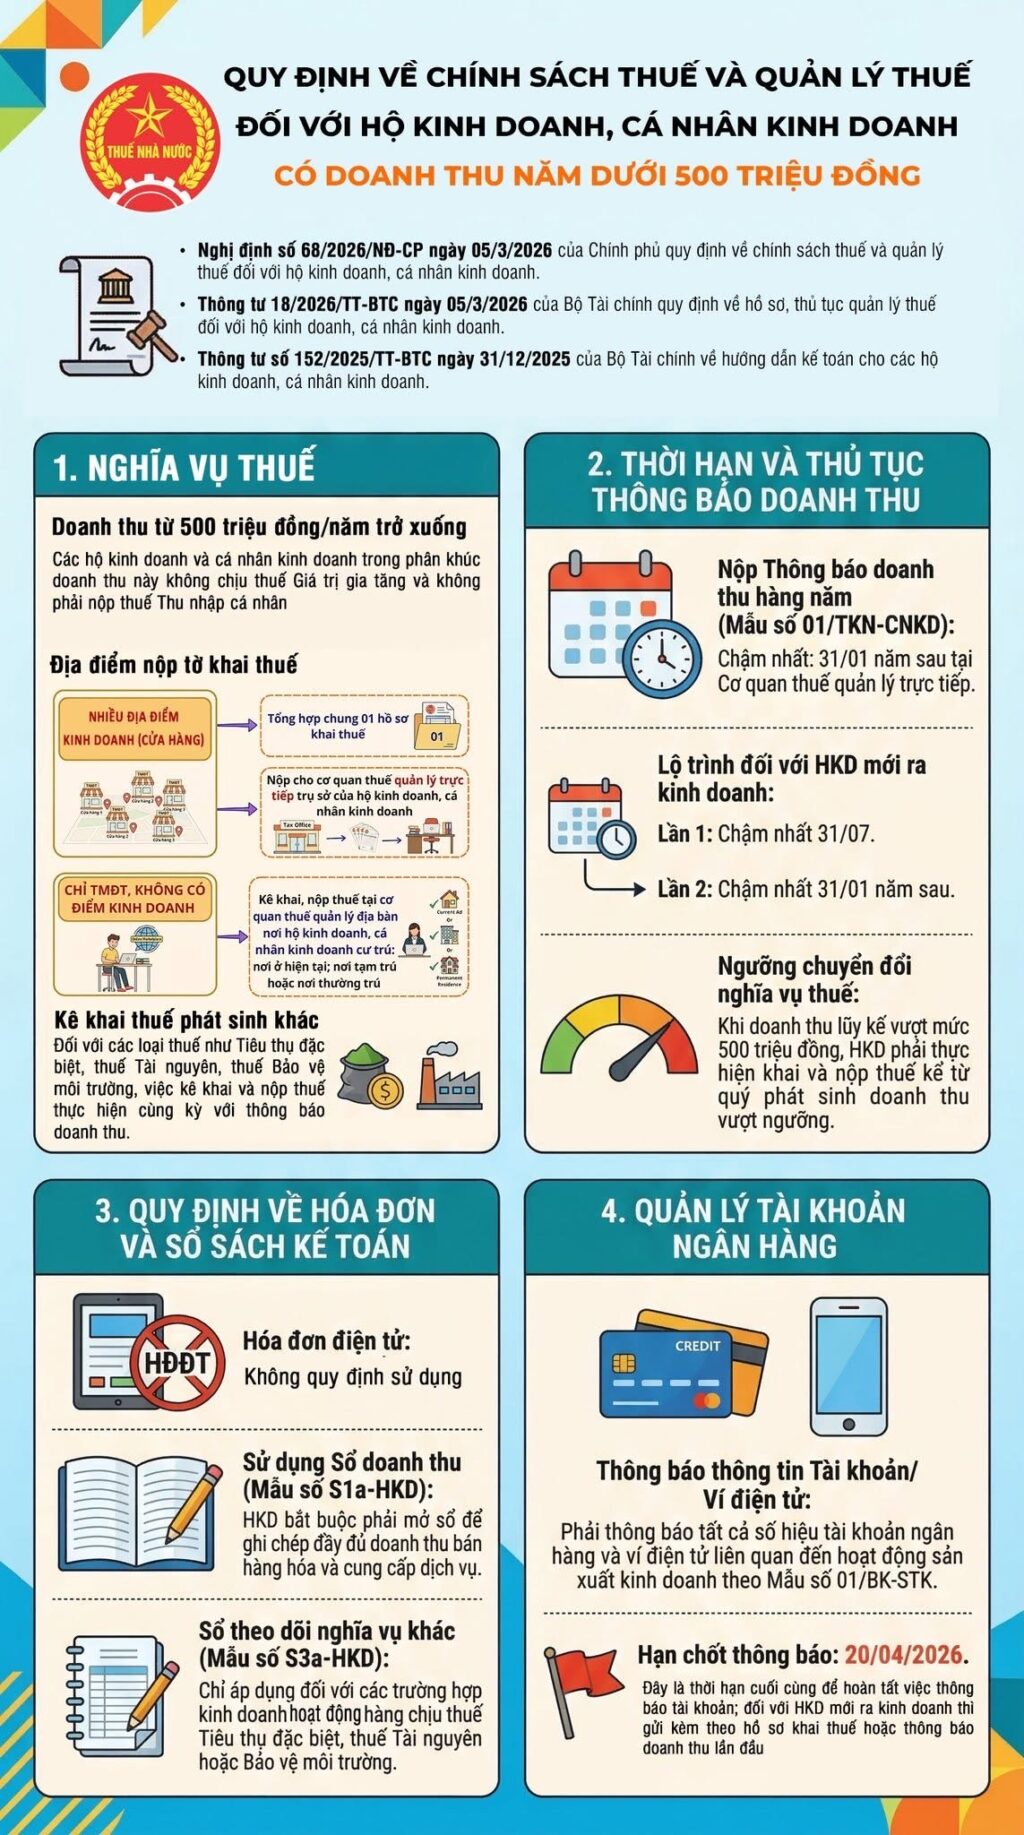
Từ năm 2026, chính sách thuế hộ kinh doanh có nhiều thay đổi quan trọng theo Nghị định 68/2026/NĐ-CP, Thông tư 18/2026/TT-BTC và Thông tư 152/2025/TT-BTC. Đây là nhóm quy định ảnh hưởng trực tiếp đến hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 500 triệu đồng trở xuống, đặc biệt liên quan nghĩa vụ thuế, chế độ thông báo doanh thu, sổ sách kế toán và quản lý tài khoản ngân hàng.

Theo quy định mới, nhóm hộ kinh doanh doanh thu dưới 500 triệu đồng/năm thuộc diện không phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân, nhưng vẫn có trách nhiệm tuân thủ quy định quản lý thuế và kê khai theo hướng dẫn.

Chính sách thuế hộ kinh doanh dưới 500 triệu năm 2026 có gì mới

Doanh thu dưới 500 triệu có phải nộp thuế không?

Đây là câu hỏi được nhiều hộ kinh doanh quan tâm nhất hiện nay.

Theo Nghị định 68/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu thực tế phát sinh trong năm từ 500 triệu đồng trở xuống không thuộc diện chịu thuế giá trị gia tăng và không phải nộp thuế thu nhập cá nhân.

Tuy nhiên, không phải miễn nộp thuế đồng nghĩa miễn toàn bộ nghĩa vụ quản lý. Người kinh doanh vẫn phải:

  • Xác định và theo dõi doanh thu thực tế phát sinh
  • Thực hiện thông báo doanh thu định kỳ với cơ quan thuế
  • Kê khai các sắc thuế phát sinh khác nếu thuộc diện áp dụng như thuế tài nguyên, thuế tiêu thụ đặc biệt hoặc bảo vệ môi trường (nếu có)
  • Tuân thủ quy định kế toán áp dụng cho hộ kinh doanh

Điểm đáng chú ý là nếu doanh thu lũy kế vượt ngưỡng 500 triệu đồng trong năm, hộ kinh doanh phải chuyển sang thực hiện nghĩa vụ kê khai và nộp thuế từ kỳ phát sinh vượt ngưỡng.

Thủ tục thông báo doanh thu hộ kinh doanh cần lưu ý

Theo Thông tư 18/2026/TT-BTC, hộ kinh doanh thuộc nhóm doanh thu dưới 500 triệu thực hiện thông báo doanh thu hàng năm theo Mẫu số 01/TKN-CNKD.

Chính sách thuế hộ kinh doanh dưới 500 triệu

Thời hạn nộp thông báo doanh thu

Thời hạn chậm nhất là ngày 31/01 năm sau tại cơ quan thuế quản lý trực tiếp.

Đối với hộ mới ra kinh doanh:

  • Lần đầu thông báo chậm nhất ngày 31/07
  • Lần tiếp theo chậm nhất ngày 31/01 năm sau

Đây là thủ tục quan trọng giúp cơ quan thuế xác định đúng nghĩa vụ và tránh rủi ro xử phạt hành chính do chậm kê khai.

Nộp hồ sơ khai thuế ở đâu?

Tùy trường hợp:

  • Có nhiều địa điểm kinh doanh: nộp chung một hồ sơ tại cơ quan thuế quản lý trực tiếp
  • Kinh doanh không có địa điểm cố định: kê khai theo nơi cư trú hoặc nơi thường trú
  • Có sắc thuế phát sinh riêng: kê khai theo quy định từng loại thuế

Việc xác định đúng nơi nộp hồ sơ là điểm hộ kinh doanh thường sai sót nếu chưa cập nhật quy định mới.

Quy định mới về hóa đơn và sổ sách kế toán

Một thay đổi đáng chú ý năm 2026 là quản lý kế toán đối với hộ kinh doanh được chuẩn hóa hơn.

Theo Thông tư 152/2025/TT-BTC, nhóm doanh thu dưới 500 triệu hiện không bắt buộc sử dụng hóa đơn điện tử trong trường hợp thông thường, nhưng phải mở và sử dụng sổ theo dõi doanh thu theo Mẫu S1a-HKD.

Sổ doanh thu hộ kinh doanh gồm những gì?

Sổ doanh thu dùng để ghi nhận:

  • Doanh thu bán hàng hóa
  • Doanh thu cung ứng dịch vụ
  • Căn cứ xác định ngưỡng doanh thu chịu thuế
  • Đối chiếu dữ liệu khi cơ quan thuế kiểm tra

Trong một số trường hợp đặc thù còn áp dụng sổ theo dõi nghĩa vụ khác theo Mẫu S3a-HKD.

Xem thêm thông tin về thuế: Chính sách thuế hộ kinh doanh doanh thu trên 500 triệu đến 3 tỷ

Quy định mới về hóa đơn và sổ sách kế toán

Quản lý tài khoản ngân hàng và ví điện tử của hộ kinh doanh

Một điểm mới rất đáng chú ý trong Nghị định 68/2026/NĐ-CP là yêu cầu hộ kinh doanh thông báo thông tin tài khoản ngân hàng, ví điện tử phục vụ hoạt động kinh doanh.

Việc quản lý này nhằm:

  • Minh bạch dòng tiền kinh doanh
  • Đối chiếu doanh thu kê khai
  • Hỗ trợ quản lý thuế trên nền tảng số
  • Giảm rủi ro sai lệch dữ liệu thuế

Theo hướng dẫn hiện hành, hộ kinh doanh cần thực hiện thông báo đúng mẫu và đúng thời hạn để tránh vi phạm thủ tục quản lý thuế.

Hộ kinh doanh nên làm gì để tuân thủ đúng quy định mới?

Dù thuộc diện doanh thu dưới 500 triệu và chưa phát sinh thuế GTGT, TNCN, hộ kinh doanh vẫn nên chủ động:

  • Rà soát doanh thu thực tế thường xuyên
  • Theo dõi ngưỡng chuyển đổi nghĩa vụ thuế
  • Thực hiện sổ sách đúng mẫu quy định
  • Kê khai, thông báo doanh thu đúng hạn
  • Cập nhật quy định thuế mới để tránh bị xử phạt

Với nhiều hộ kinh doanh nhỏ, việc tự theo dõi chính sách mới có thể gặp khó khăn. Lúc này, sử dụng dịch vụ kế toán thuế từ đơn vị chuyên môn như Kế Toán Phạm Gia là giải pháp giúp kiểm soát nghĩa vụ thuế đúng luật, tiết kiệm thời gian và hạn chế rủi ro sai sót trong quá trình kê khai, quản lý sổ sách.

Hộ kinh doanh nên làm gì để tuân thủ đúng quy định mới

Những thay đổi này tác động gì đến hộ kinh doanh?

Có thể thấy, chính sách thuế hộ kinh doanh dưới 500 triệu không chỉ dừng ở câu chuyện miễn thuế mà đang chuyển mạnh sang quản lý theo hướng minh bạch, chủ động và số hóa.

Điểm tích cực là:

  • Giảm áp lực thuế cho hộ kinh doanh nhỏ
  • Chuẩn hóa hoạt động quản lý doanh thu
  • Hạn chế thất thu ngân sách nhưng vẫn hỗ trợ kinh doanh siêu nhỏ
  • Tạo nền tảng thuận lợi khi hộ kinh doanh mở rộng quy mô

Đây cũng là xu hướng quản lý thuế hiện đại phù hợp chuyển đổi số trong quản trị kinh doanh hiện nay.

Chính sách thuế hộ kinh doanh dưới 500 triệu theo Nghị định 68/2026/NĐ-CP mang tính hỗ trợ nhưng đồng thời siết chặt hơn về quản lý doanh thu, thông báo thuế và sổ sách kế toán. Hộ kinh doanh cần hiểu đúng rằng miễn thuế không đồng nghĩa miễn nghĩa vụ quản lý.

Việc cập nhật kịp thời các quy định mới sẽ giúp hộ kinh doanh hoạt động ổn định, đúng luật và tránh rủi ro trong thanh tra, kiểm tra thuế.

Nguồn tham khảo:

  • Nghị định 68/2026/NĐ-CP của Chính phủ về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
  • Thông tư 18/2026/TT-BTC của Bộ Tài chính về hồ sơ, thủ tục quản lý thuế đối với hộ kinh doanh.
  • Thông tư 152/2025/TT-BTC hướng dẫn kế toán hộ kinh doanh, cá nhân kinh doanh.
5/5 - (373 bình chọn)
Tác giảphamgia

Kế Toán Phạm Gia được thành lập bởi các chuyên gia là giám đốc tài chính, kế toán trưởng, kế toán thuế, kế toán dịch vụ với hơn 10 năm kinh nghiệm, trình độ chuyên môn cao và kiến thức thực tế trong lĩnh vực tư vấn thuế, dịch vụ kế toán, tư vấn quản lý, tư vấn đầu tư chứng khoán,…

Xem thêm
Bài viết liên quan
  • Mức Đóng BHXH, BHYT, BHTN Hiện Hành Là Bao Nhiêu Năm 2026?

    Mức đóng BHXH, BHYT, BHTN hiện hành là bao nhiêu? Đây là vấn đề được nhiều doanh nghiệp và người lao động quan tâm khi tính lương, xác định chi phí nhân sự và thực hiện nghĩa vụ bảo hiểm bắt buộc. Trong năm 2026, tổng tỷ lệ đóng thông thường là 32% trên tiền...
  • QUYẾT TOÁN THUẾ TNDN, TNCN

    Quyết toán thuế thu nhập doanh nghiệp (TNDN) là một trong những nghĩa vụ quan trọng mà doanh nghiệp cần thực hiện sau khi kết thúc kỳ tính thuế. Công việc này đòi hỏi kế toán phải tổng hợp số liệu, kiểm tra chứng từ, xác định doanh thu, chi phí và lập hồ sơ...