Người Nuôi Chị Gái Góa Chồng Thất Nghiệp Có Được Tính Người Phụ Thuộc?

Người Nuôi Chị Gái Góa Chồng Thất Nghiệp Có Được Tính Người Phụ Thuộc?

Đăng ký người phụ thuộc để giảm trừ gia cảnh là một trong những vấn đề được nhiều người lao động quan tâm khi thực hiện quyết toán thuế thu nhập cá nhân. Thực tế, không ít trường hợp đang trực tiếp nuôi dưỡng chị gái góa chồng, không có việc làm và gặp khó khăn về tài chính nhưng vẫn băn khoăn liệu có được tính người phụ thuộc hay không.

Vậy theo quy định hiện hành, người nuôi chị gái góa chồng thất nghiệp có được tính người phụ thuộc để giảm trừ gia cảnh hay không?

Người phụ thuộc trong giảm trừ gia cảnh được quy định như thế nào?

Theo Điều 9 Thông tư 111/2013/TT-BTC hướng dẫn Luật Thuế thu nhập cá nhân và Điều 12 Nghị định 65/2013/NĐ-CP, người phụ thuộc bao gồm nhiều nhóm đối tượng khác nhau như con, vợ hoặc chồng, cha mẹ và các cá nhân khác không nơi nương tựa mà người nộp thuế đang trực tiếp nuôi dưỡng.

Đối với nhóm “cá nhân khác không nơi nương tựa”, pháp luật cho phép đăng ký giảm trừ gia cảnh nếu đáp ứng đầy đủ điều kiện về quan hệ nhân thân, tình trạng lao động và thu nhập theo quy định. Trong đó có trường hợp anh, chị, em ruột của người nộp thuế.

Đây là cơ sở pháp lý quan trọng để xem xét trường hợp chị gái góa chồng thất nghiệp có được tính là người phụ thuộc hay không.

Người phụ thuộc trong giảm trừ gia cảnh

Người nuôi chị gái góa chồng thất nghiệp có được tính người phụ thuộc?

Câu trả lời là có thể được tính người phụ thuộc nếu đáp ứng đầy đủ các điều kiện theo quy định pháp luật.

Theo điểm d khoản 1 Điều 9 Thông tư 111/2013/TT-BTC, anh ruột, chị ruột hoặc em ruột thuộc nhóm cá nhân khác không nơi nương tựa có thể được đăng ký là người phụ thuộc khi người nộp thuế trực tiếp nuôi dưỡng.

Tuy nhiên, không phải mọi trường hợp chị gái góa chồng đều tự động được tính giảm trừ gia cảnh. Người được đăng ký phải đáp ứng các điều kiện cụ thể liên quan đến khả năng lao động và mức thu nhập.

Điều kiện đối với chị gái trong độ tuổi lao động

Nếu chị gái vẫn đang trong độ tuổi lao động thì phải thuộc một trong các trường hợp không có khả năng lao động theo quy định như bị khuyết tật, mắc bệnh làm mất khả năng lao động hoặc các trường hợp tương tự được cơ quan có thẩm quyền xác nhận.

Ngoài ra, người này phải không có thu nhập hoặc có thu nhập bình quân tháng trong năm từ tất cả các nguồn không vượt quá 1 triệu đồng/tháng.

Điều kiện đối với chị gái ngoài độ tuổi lao động

Trường hợp chị gái đã ngoài độ tuổi lao động thì không bắt buộc phải chứng minh mất khả năng lao động. Tuy nhiên vẫn phải đáp ứng điều kiện không có thu nhập hoặc có thu nhập bình quân tháng không quá 1 triệu đồng.

Điều kiện về nghĩa vụ nuôi dưỡng

Người nộp thuế phải là người trực tiếp nuôi dưỡng chị gái và có hồ sơ chứng minh theo yêu cầu của cơ quan thuế. Nếu có nhiều người cùng có trách nhiệm nuôi dưỡng thì chỉ một người được đăng ký giảm trừ gia cảnh đối với người phụ thuộc đó trong cùng năm tính thuế.

Xem thêm: Tăng ngưỡng thu nhập người phụ thuộc lên 3 triệu đồng

Người nuôi chị gái góa chồng thất nghiệp có được tính người phụ thuộc

Hồ sơ chứng minh người phụ thuộc là chị gái gồm những gì?

Khi đăng ký người phụ thuộc là chị gái góa chồng thất nghiệp, người nộp thuế cần chuẩn bị hồ sơ chứng minh quan hệ và trách nhiệm nuôi dưỡng theo hướng dẫn của cơ quan thuế.

Thông thường hồ sơ có thể bao gồm:

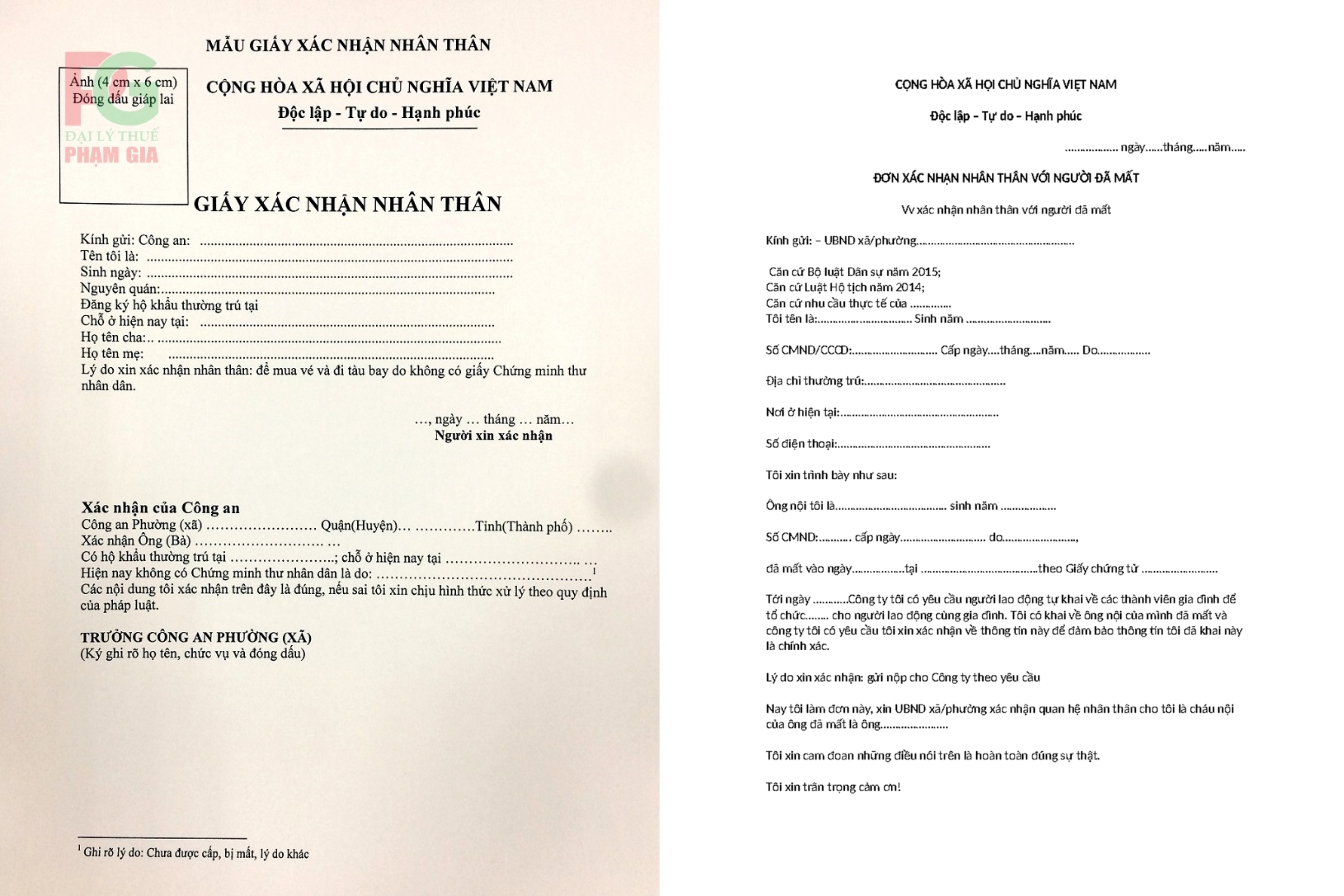
Hồ sơ chứng minh quan hệ thân nhân

  • Căn cước công dân của người nộp thuế và người phụ thuộc.
  • Sổ hộ khẩu hoặc giấy tờ xác nhận quan hệ anh chị em ruột.
  • Giấy khai sinh hoặc các giấy tờ hợp pháp khác chứng minh quan hệ gia đình.

Hồ sơ chứng minh tình trạng phụ thuộc

  • Giấy xác nhận không có thu nhập hoặc thu nhập thấp theo quy định.
  • Giấy tờ chứng minh tình trạng góa chồng nếu cần thiết.
  • Giấy xác nhận khuyết tật hoặc mất khả năng lao động trong trường hợp còn trong độ tuổi lao động.

Người nộp thuế cần lưu giữ đầy đủ hồ sơ để xuất trình khi cơ quan thuế yêu cầu kiểm tra hoặc quyết toán thuế.

Hồ sơ chứng minh người phụ thuộc là chị gái

Thời điểm được tính giảm trừ gia cảnh cho người phụ thuộc

Theo quy định hiện hành, khi người nộp thuế đăng ký và hoàn thiện hồ sơ hợp lệ, khoản giảm trừ gia cảnh cho người phụ thuộc được tính từ tháng phát sinh nghĩa vụ nuôi dưỡng.

Trường hợp chưa đăng ký trong năm thì vẫn có thể được tính giảm trừ khi thực hiện quyết toán thuế nếu đáp ứng đầy đủ điều kiện và hồ sơ theo quy định. Tuy nhiên đối với nhóm người phụ thuộc khác, người nộp thuế cần lưu ý thời hạn đăng ký để tránh mất quyền lợi giảm trừ gia cảnh.

Thời điểm được tính giảm trừ gia cảnh cho người phụ thuộc

Dịch vụ kế toán thuế hỗ trợ đăng ký người phụ thuộc nhanh chóng

Trong thực tế, nhiều cá nhân gặp khó khăn khi xác định điều kiện người phụ thuộc hoặc chuẩn bị hồ sơ chứng minh theo đúng yêu cầu của cơ quan thuế. Việc kê khai sai có thể dẫn đến bị truy thu thuế hoặc không được chấp nhận giảm trừ gia cảnh.

Với nhiều năm kinh nghiệm trong lĩnh vực thuế và kế toán doanh nghiệp, Kế Toán Phạm Gia cung cấp dịch vụ kế toán thuế hỗ trợ tư vấn đăng ký người phụ thuộc, rà soát hồ sơ giảm trừ gia cảnh và hướng dẫn quyết toán thuế thu nhập cá nhân đúng quy định. Kế Toán Phạm Gia giúp khách hàng hạn chế rủi ro về hồ sơ, tiết kiệm thời gian xử lý thủ tục và đảm bảo quyền lợi hợp pháp khi thực hiện nghĩa vụ thuế.

Người nuôi chị gái góa chồng thất nghiệp có thể được tính người phụ thuộc để giảm trừ gia cảnh nếu chị gái thuộc diện cá nhân không nơi nương tựa, được người nộp thuế trực tiếp nuôi dưỡng và đáp ứng các điều kiện về thu nhập, khả năng lao động theo quy định tại Thông tư 111/2013/TT-BTC và Nghị định 65/2013/NĐ-CP. Việc chuẩn bị đầy đủ hồ sơ chứng minh là yếu tố quan trọng giúp cơ quan thuế chấp thuận khoản giảm trừ gia cảnh.

Kế Toán Phạm Gia
Kế Toán Phạm Gia

Nếu cần tư vấn chi tiết về hồ sơ người phụ thuộc, quyết toán thuế thu nhập cá nhân hoặc dịch vụ kế toán thuế cho doanh nghiệp, Kế Toán Phạm Gia luôn sẵn sàng hỗ trợ và đồng hành cùng khách hàng trong quá trình thực hiện các thủ tục thuế đúng quy định pháp luật.

5/5 - (428 bình chọn)
Tác giảphamgia

Kế Toán Phạm Gia được thành lập bởi các chuyên gia là giám đốc tài chính, kế toán trưởng, kế toán thuế, kế toán dịch vụ với hơn 10 năm kinh nghiệm, trình độ chuyên môn cao và kiến thức thực tế trong lĩnh vực tư vấn thuế, dịch vụ kế toán, tư vấn quản lý, tư vấn đầu tư chứng khoán,…

Xem thêm
Bài viết liên quan
  • Mức Đóng BHXH, BHYT, BHTN Hiện Hành Là Bao Nhiêu Năm 2026?

    Mức đóng BHXH, BHYT, BHTN hiện hành là bao nhiêu? Đây là vấn đề được nhiều doanh nghiệp và người lao động quan tâm khi tính lương, xác định chi phí nhân sự và thực hiện nghĩa vụ bảo hiểm bắt buộc. Trong năm 2026, tổng tỷ lệ đóng thông thường là 32% trên tiền...
  • Nợ thuế, nợ BHXH khi giải thể xử lý thế nào

    Khi doanh nghiệp ngừng hoạt động và tiến hành giải thể, các khoản nợ thuế, nợ BHXH là vấn đề cần được xử lý trước khi hoàn tất thủ tục pháp lý. Nếu chưa hoàn thành nghĩa vụ tài chính, doanh nghiệp có thể gặp khó khăn trong quá trình quyết toán thuế, chốt bảo...