Thuế cho thuê bất động sản theo Nghị định 68/2026: Cách tính thuế, kê khai và hồ sơ mới nhất

Thuế cho thuê bất động sản theo Nghị định 68/2026: Cách tính thuế, kê khai và hồ sơ mới nhất

Chính sách thuế cho thuê bất động sản năm 2026 đang có nhiều thay đổi đáng chú ý, đặc biệt về ngưỡng doanh thu chịu thuế, phương pháp tính thuế và kỳ kê khai. Đây là nội dung nhiều cá nhân cho thuê nhà cần nắm rõ để không bị truy thu hoặc xử phạt do kê khai sai. Cùng Kế Toán Phạm Gia tìm hiểu chi tiết các quy định mới nhất theo Nghị định 68/2026/NĐ-CP trong bài viết dưới đây.

Thuế cho thuê bất động sản năm 2026 có gì thay đổi?

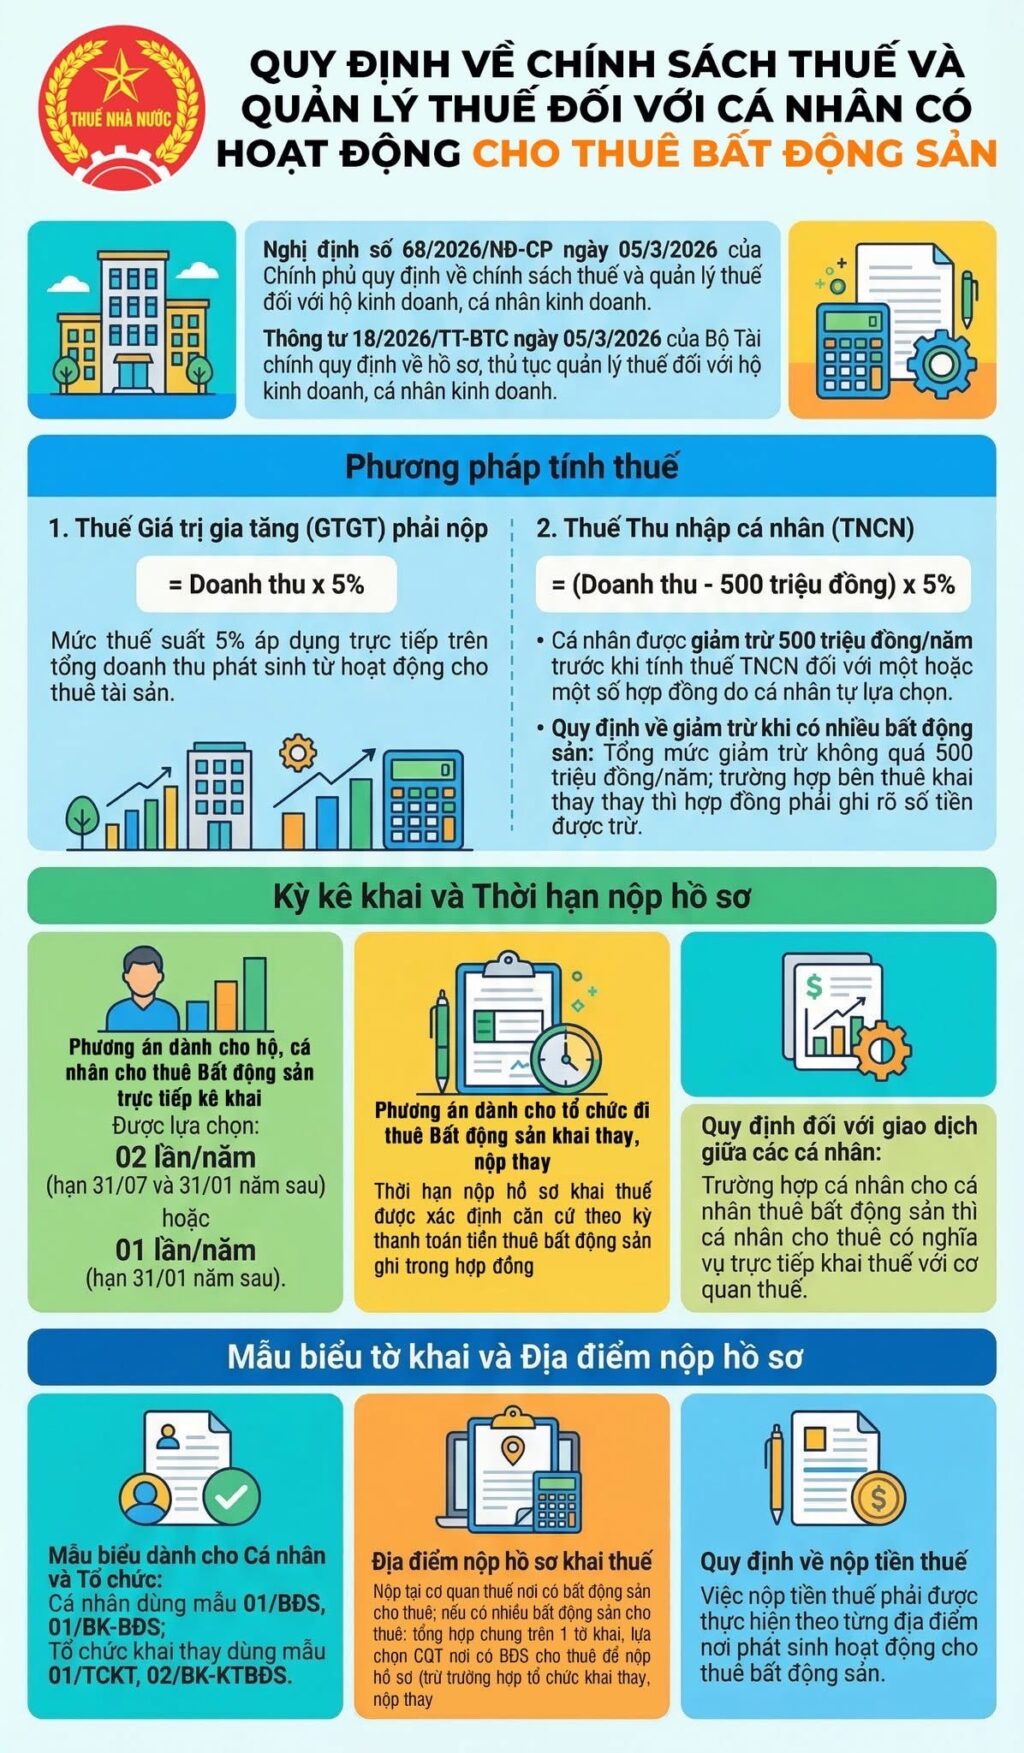
Từ ngày 05/03/2026, chính sách thuế đối với cá nhân có hoạt động cho thuê bất động sản có nhiều điểm mới đáng chú ý theo Nghị định 68/2026/NĐ-CP và Thông tư 18/2026/TT-BTC.

Điểm nổi bật nhất là thay đổi về ngưỡng doanh thu tính thuế, phương pháp tính thuế thu nhập cá nhân, kỳ kê khai linh hoạt hơn và quy định chi tiết hơn về hồ sơ, thủ tục nộp thuế. Đây là nội dung nhiều cá nhân cho thuê nhà, mặt bằng, văn phòng đặc biệt quan tâm trong năm 2026.

Nếu trước đây không ít người lúng túng trong cách xác định nghĩa vụ thuế thì hiện nay quy định mới đã rõ ràng hơn, đồng thời siết quản lý nhưng vẫn tạo thuận lợi cho người nộp thuế.

Thuế cho thuê bất động sản năm 2026 có gì thay đổi

Quy định mới về ngưỡng doanh thu chịu thuế cho thuê bất động sản

Theo quy định mới, cá nhân có doanh thu cho thuê bất động sản từ 500 triệu đồng/năm trở xuống không thuộc diện phải nộp thuế GTGT và thuế TNCN đối với hoạt động này.

Trường hợp doanh thu trên 500 triệu đồng/năm, người cho thuê phải thực hiện nghĩa vụ thuế theo công thức mới.

Điểm đáng chú ý là mức giảm trừ 500 triệu đồng/năm được áp dụng khi tính thuế thu nhập cá nhân, tạo thay đổi đáng kể so với cách hiểu cũ về ngưỡng miễn thuế.

Cách tính thuế cho thuê bất động sản theo Nghị định 68/2026

Thuế giá trị gia tăng phải nộp

Công thức tính:

  • Thuế GTGT = Doanh thu x 5%
  • Thuế suất 5% áp dụng trực tiếp trên doanh thu phát sinh từ hoạt động cho thuê tài sản.

Ví dụ:

  • Một cá nhân cho thuê nhà với doanh thu 800 triệu đồng/năm:
  • Thuế GTGT = 800 triệu x 5% = 40 triệu đồng

Thuế thu nhập cá nhân phải nộp

Công thức tính:

  • Thuế TNCN = (Doanh thu – 500 triệu đồng) x 5%

Ví dụ:

  • Doanh thu cho thuê 800 triệu đồng/năm:
  • Thu nhập tính thuế = 800 triệu – 500 triệu = 300 triệu
  • Thuế TNCN phải nộp = 300 triệu x 5% = 15 triệu đồng
  • Tổng số thuế phải nộp:
    • 40 triệu + 15 triệu = 55 triệu đồng

Đây là điểm mới nhiều chủ nhà cần đặc biệt lưu ý để tránh khai sai dẫn đến truy thu thuế.

Cách tính thuế cho thuê bất động sản theo Nghị định 68/2026

Kỳ kê khai thuế cho thuê tài sản được lựa chọn linh hoạt

Một thay đổi đáng chú ý là người cho thuê bất động sản trực tiếp kê khai được lựa chọn:

Kê khai hai lần trong năm

  • Kỳ 1 hạn nộp trước ngày 31/07
  • Kỳ 2 hạn nộp trước ngày 31/01 năm sau

Phương án này phù hợp cá nhân có doanh thu lớn hoặc hợp đồng thuê dài hạn.

Kê khai một lần theo năm

Người nộp thuế cũng có thể chọn khai một lần/năm, hạn nộp chậm nhất ngày 31/01 năm kế tiếp.

Giải pháp này phù hợp cá nhân có ít hợp đồng thuê hoặc muốn đơn giản thủ tục.

Trường hợp tổ chức khai thay, nộp thay

Nếu doanh nghiệp thuê bất động sản thực hiện khai thay, nộp thay cho cá nhân cho thuê thì thời hạn hồ sơ sẽ theo kỳ thanh toán ghi trong hợp đồng thuê.

Tin tức khác về thuế: Thông tư 20/2026/TT-BTC ngày 12/03/2026 hướng dẫn Nghị định 320 mới nhất chi tiết

Kỳ kê khai thuế cho thuê tài sản

Hồ sơ khai thuế cho thuê bất động sản gồm những gì?

Theo Thông tư 18/2026/TT-BTC, cá nhân và tổ chức cần sử dụng đúng mẫu biểu kê khai theo quy định.

Mẫu biểu áp dụng

Cá nhân sử dụng:

  • Mẫu 01/BĐS
  • Mẫu 01/BK-BĐS

Tổ chức khai thay sử dụng:

  • Mẫu 01/TCKT
  • Mẫu 02/BK-TKTBĐS

Nộp hồ sơ ở đâu?

Hồ sơ khai thuế nộp tại cơ quan thuế nơi có bất động sản cho thuê.

Nếu có nhiều bất động sản, người nộp thuế được lựa chọn cơ quan thuế nơi có một bất động sản để nộp hồ sơ tổng hợp theo quy định.

Những lưu ý quan trọng để tránh sai sót khi kê khai thuế

Nhiều trường hợp phát sinh rủi ro không nằm ở số thuế phải nộp mà ở việc kê khai sai doanh thu, sai kỳ tính thuế hoặc dùng sai mẫu hồ sơ.

Một số lưu ý quan trọng:

Xác định đúng doanh thu tính thuế

Doanh thu tính thuế là doanh thu phát sinh từ hợp đồng cho thuê, không chỉ số tiền thực nhận sau chi phí.

Trường hợp có nhiều bất động sản

Tổng mức giảm trừ 500 triệu đồng/năm không áp dụng riêng từng bất động sản mà tính trên tổng mức giảm trừ theo quy định.

Chủ động rà soát hồ sơ thuế

Với các hợp đồng phức tạp, thuê dài hạn hoặc có bên thuê khai thay, việc rà soát hồ sơ với đơn vị chuyên môn sẽ giúp giảm rủi ro đáng kể.

Hiện nay nhiều cá nhân cho thuê nhà lựa chọn sử dụng dịch vụ kế toán thuế để được hỗ trợ kê khai đúng quy định, kiểm tra hồ sơ và hạn chế phát sinh sai sót khi cơ quan thuế kiểm tra. Đây cũng là giải pháp nhiều khách hàng tại Kế Toán Phạm Gia quan tâm khi chính sách thuế liên tục cập nhật.

Những lưu ý quan trọng để tránh sai sót khi kê khai thuế

Vì sao cần cập nhật sớm quy định thuế cho thuê bất động sản?

Nghị định 68/2026 và Thông tư 18/2026 không chỉ thay đổi cách tính thuế mà còn tăng yêu cầu minh bạch dữ liệu và chuẩn hóa thủ tục quản lý thuế.

Việc nắm sớm quy định giúp:

  • Chủ động tính chi phí cho thuê
  • Tránh chậm nộp, phạt kê khai sai
  • Tối ưu nghĩa vụ thuế hợp pháp
  • Chuẩn bị hồ sơ đúng ngay từ đầu

Đối với cá nhân đang có doanh thu cho thuê lớn, đây là thời điểm nên rà soát lại toàn bộ nghĩa vụ thuế để đảm bảo tuân thủ đúng quy định mới.

Chính sách thuế cho thuê bất động sản năm 2026 mang đến nhiều thay đổi quan trọng, đặc biệt về ngưỡng doanh thu 500 triệu đồng, cách tính thuế GTGT 5%, thuế TNCN theo phần doanh thu vượt ngưỡng và lựa chọn kỳ kê khai linh hoạt.

Hiểu đúng quy định theo Nghị định 68/2026/NĐ-CP và Thông tư 18/2026/TT-BTC sẽ giúp cá nhân cho thuê bất động sản tránh sai phạm, đồng thời quản lý chi phí thuế hiệu quả hơn.

Nguồn tham khảo:

  • Nghị định 68/2026/NĐ-CP của Chính phủ về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
  • Thông tư 18/2026/TT-BTC của Bộ Tài chính hướng dẫn hồ sơ, thủ tục quản lý thuế.
  • Cổng Thông tin Chính phủ, Bộ Tài chính, Thư Viện Pháp Luật.
5/5 - (492 bình chọn)
Tác giảphamgia

Kế Toán Phạm Gia được thành lập bởi các chuyên gia là giám đốc tài chính, kế toán trưởng, kế toán thuế, kế toán dịch vụ với hơn 10 năm kinh nghiệm, trình độ chuyên môn cao và kiến thức thực tế trong lĩnh vực tư vấn thuế, dịch vụ kế toán, tư vấn quản lý, tư vấn đầu tư chứng khoán,…

Xem thêm
Bài viết liên quan
  • Mức Đóng BHXH, BHYT, BHTN Hiện Hành Là Bao Nhiêu Năm 2026?

    Mức đóng BHXH, BHYT, BHTN hiện hành là bao nhiêu? Đây là vấn đề được nhiều doanh nghiệp và người lao động quan tâm khi tính lương, xác định chi phí nhân sự và thực hiện nghĩa vụ bảo hiểm bắt buộc. Trong năm 2026, tổng tỷ lệ đóng thông thường là 32% trên tiền...
  • QUYẾT TOÁN THUẾ TNDN, TNCN

    Quyết toán thuế thu nhập doanh nghiệp (TNDN) là một trong những nghĩa vụ quan trọng mà doanh nghiệp cần thực hiện sau khi kết thúc kỳ tính thuế. Công việc này đòi hỏi kế toán phải tổng hợp số liệu, kiểm tra chứng từ, xác định doanh thu, chi phí và lập hồ sơ...